「転職したいけど、退職金がリセットされるのがもったいない気がする」
夜勤明けにふと求人サイトを眺めながら、こんなふうに迷ったことはありませんか。
退職金は”辞めるときに初めて金額がわかるお金”なので、なんとなく大きなものを失うような不安がありますよね。
でも実は、医療職の場合は転職で失う退職金は思っているより小さく、むしろ職場選び次第で将来の退職金を増やせるケースも少なくありません。
この記事では、同じ医療職として公的データを調べてわかったことを、できるだけやさしくまとめました。
読み終わるころには、
- 自分が転職で失う退職金の「だいたいの金額感」
- 退職金が手厚い職場を選ぶためのチェックポイント
がわかるはずです。
結論:勤続10年未満なら、転職で失う退職金は意外と小さい
先に結論をお伝えします。
勤続10年未満の医療職なら、転職で手放す退職金は数十万円程度のことが多いです。
東京都の中小企業調査をもとにした医療・福祉業界のモデル退職金(高専・短大卒・自己都合退職)では、勤続5年で約39万円、勤続10年で約76万円という水準でした。
10年働いて約76万円。
もちろん大切なお金ですが、「転職で年収が月1〜2万円上がる」ようなケースなら、数年で取り戻せる金額でもあります。
つまり、退職金”だけ”を理由に転職をためらう必要はない、というのが今回の結論です。
そもそも医療・福祉は「退職金がない職場」が多い業界
「病院なら退職金はあるのが普通でしょ?」
実はこれ、意外と思い込みかもしれません。
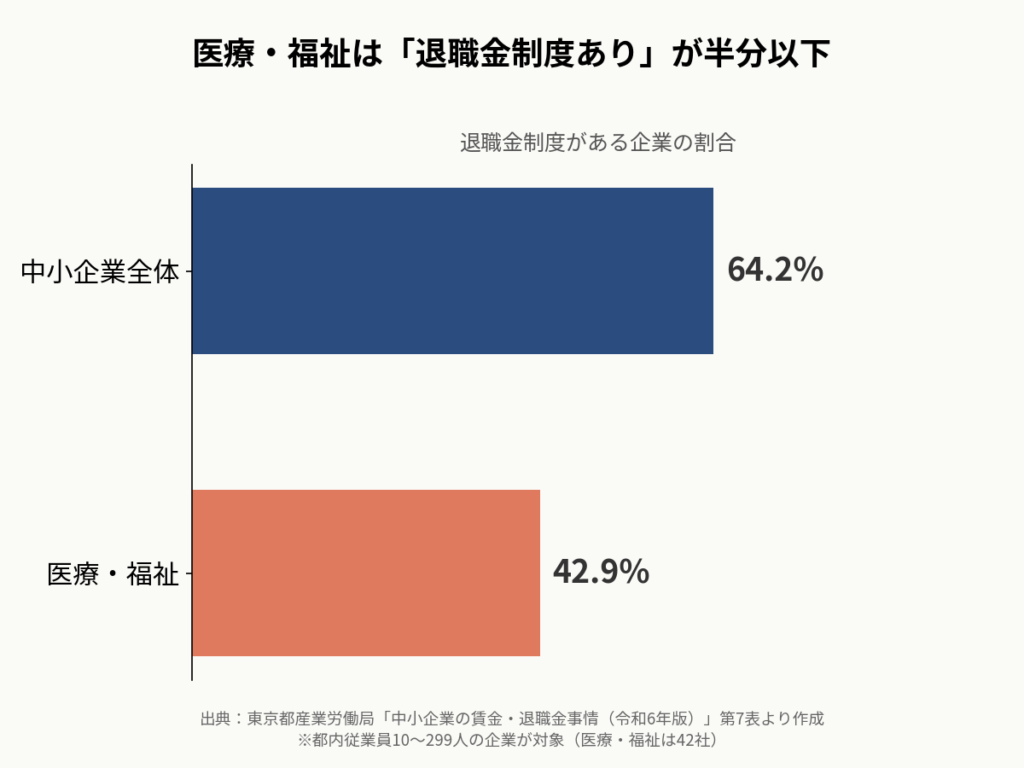
東京都産業労働局の調査(都内の従業員10〜299人の中小企業が対象)では、退職金制度を導入している企業は全体の64.2%でしたが、医療・福祉は42.9%と、全業種の中でも低い水準でした。
全産業ではおよそ3社に2社が導入しているのに、医療・福祉は2社に1社もない。
つまり、今の職場にそもそも退職金制度がない、あるいはあっても金額が小さいという人は、転職で「失うもの」自体がほとんどない可能性があります。
📌 ポイント この調査は東京都内の中小規模の事業所が対象で、介護施設なども含まれます。大学病院や公立病院など大規模な病院は含まれていないので、「中小規模の医療機関では少なめ」くらいのイメージで捉えてください。
まずは自分の職場の**就業規則(退職金規程)**を一度見てみるのがおすすめです。
「制度があるか」「何年目から支給されるか」の2点だけでも、転職の判断材料がぐっとクリアになりますよ。
退職金は「何年働くか」より「どこで働くか」で変わる
ここからが、この記事でいちばん伝えたいところです。
同じ条件(高専・短大卒・自己都合退職)で、医療・福祉と中小企業全体の退職金を比べてみました。
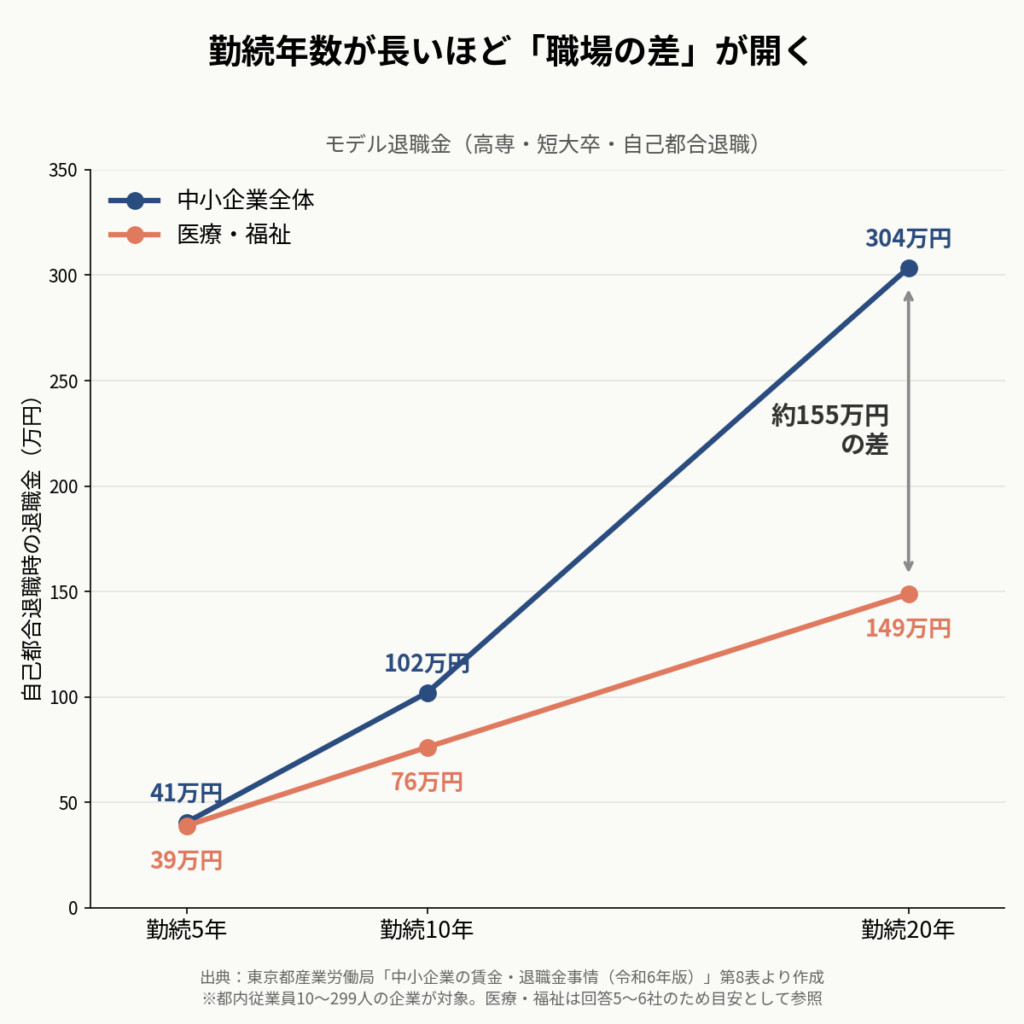
見てほしいのは、差が年数とともにどんどん開いていくことです。
- 勤続5年:約39万円 vs 約41万円(ほぼ同じ)
- 勤続10年:約76万円 vs 約102万円
- 勤続20年:約149万円 vs 約304万円(約155万円の差)
つまり、若いうちの転職で失う退職金はほんの少し。
逆に、退職金制度が手薄な職場で20年働き続けると、平均的な職場より150万円以上少なくなる可能性がある、ということなんです。
さらに上を見ると、公務員の退職金は水準がまったく違います。
総務省の調査では、地方公務員(一般職員)で勤続25年以上の定年退職の場合、退職手当の平均は約2,208万円というデータがあります。
公立病院(自治体が直接運営している病院)や、公務員に準じた退職金規程を持つ病院は、退職金の面ではかなり手厚い部類です。
💡 ポイント 「転職すると退職金で損をする」のではなく、**「退職金の少ない職場に長く居続けることが、実は一番の損」**になるケースもあります。

企業型DC・iDeCoは転職しても持っていける
最近は、退職金の一部を「企業型確定拠出年金(企業型DC)」で用意している職場も増えています。
企業型DCは、会社が毎月お金を積み立ててくれる”自分専用の貯金箱”のようなもの。
この貯金箱は、転職しても中身ごと持ち運べるのが大きな特徴です。
- 転職先に企業型DCがある → そちらに移す
- 転職先にない → 自分でiDeCoの口座を作って移す
ただし、ひとつだけ大事な注意点があります。
退職日の翌日から数えて翌月から6か月以内に自分で手続きしないと、資産は自動的に国民年金基金連合会へ移されてしまいます。
これを「自動移換」といって、移されている間は運用されず、管理手数料もかかります。
自動移換のときに合計4,348円の手数料が差し引かれるので、転職したら**「DCの移し替え」を忘れずにやる**、これだけは覚えておいてくださいね。

例外:勤続15〜20年を超えている人は慎重に
ここまで転職の後押しをしてきましたが、全員に当てはまるわけではありません。
勤続15〜20年を超えている人は、一度立ち止まって計算してみてください。
理由は2つあります。
- 退職金の伸びが加速するゾーンだから 図解のとおり、退職金は後半になるほど大きく増える仕組みの職場が多いです。
- 税金の優遇も20年を境に手厚くなるから 退職金にかかる税金を減らす「退職所得控除」は、勤続20年までは1年あたり40万円、20年を超えると1年あたり70万円に増えます。
※この「20年を境に控除が増える仕組み」は、転職の妨げになるとして国で見直しが議論されています。将来変わる可能性がある点は覚えておいてください。
とはいえ、「だから転職しない方がいい」というわけでもありません。
転職先の退職金規程の方が手厚ければ、トータルでプラスになることもあります。
大切なのは、「今の職場で定年まで働いた場合」と「転職した場合」を、数字で比べてから決めることです。
求人票ではわからない「退職金の中身」の確かめ方
ここまで読んで、「じゃあ退職金が手厚い職場ってどうやって探すの?」と思った方も多いはずです。
実はここが一番の落とし穴で、求人票には「退職金制度あり」としか書かれていないことがほとんどなんです。
でも「あり」の中身は職場によってまったく違います。特に注意したいのが「何年働けばもらえるか」です。
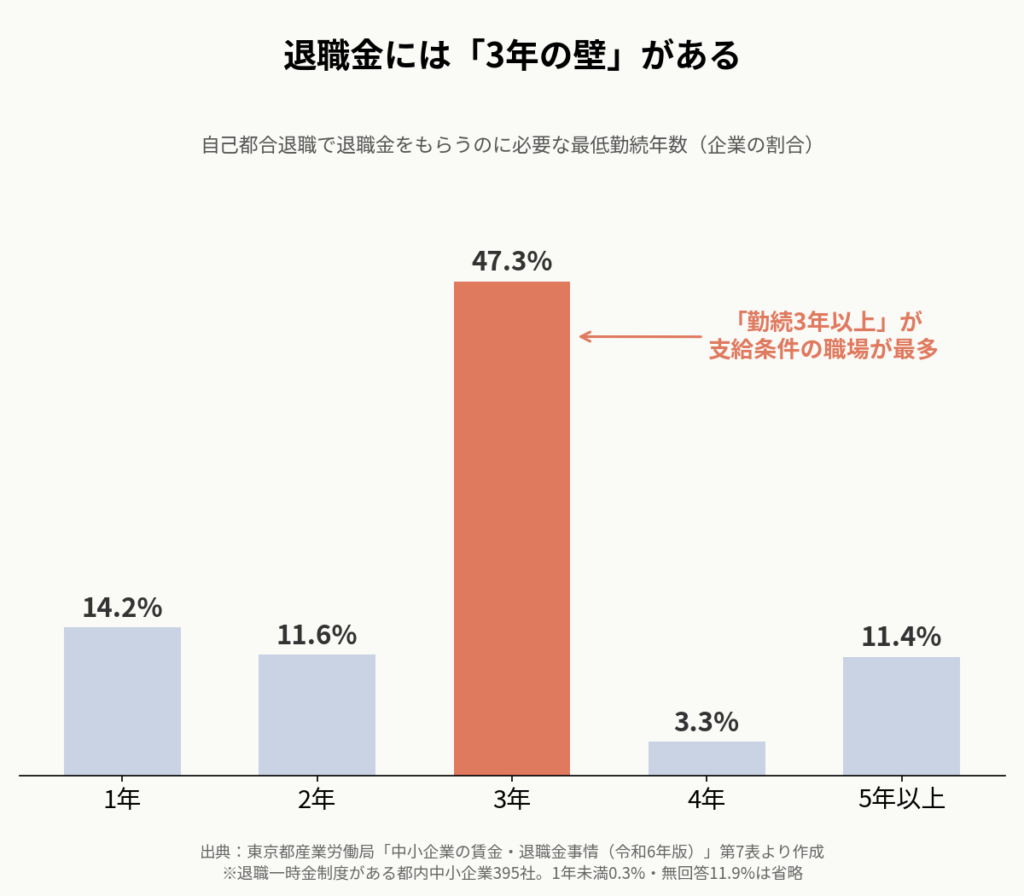
東京都の調査では、自己都合で退職した場合に退職金をもらうのに必要な最低勤続年数は「3年」とする企業が47.3%で最も多いという結果でした。
つまり、入職して3年未満で辞めると、退職金ゼロの職場が珍しくないということです。
転職先を選ぶときは、最低でもこの3つを確認しておくと安心です。
✅ 退職金チェックリスト
- 何年目から支給されるか(3年の壁があるか)
- どうやって計算されるか(基本給に連動するのか、勤続年数で決まるのか)
- どんな形で積み立てているか(社内積立・中退共・企業型DCなど)
とはいえ、面接で「退職金はいくらもらえますか?」とは聞きにくいですよね。
入職前にお金の話ばかりすると印象が悪くなりそう…と、確認しないまま入職してしまう人も多いと思います。
聞きにくい退職金の条件は「代わりに聞いてもらう」
そこで役に立つのが、転職エージェントです。
転職エージェントは、あなたの代わりに職場へ条件を確認してくれる”交渉の代理人”のような存在。
退職金の支給条件や計算方法のように、自分からは聞きにくいことも、エージェント経由なら角を立てずに確認できます。
しかも利用は無料です(費用は採用する側の職場が負担する仕組みです)。
いきなり転職を決める必要はありません。
「今の職場と比べて、退職金の条件が良い職場はあるのか」を知るための情報収集として使うだけでも、十分に価値があります。
看護師の方
看護師専門の転職支援サービス「Bestie(ベスティ)」は、担当者が元看護師です。夜勤の大変さや、休みの取りにくさ、職場の人間関係といった現場のしんどさを知っている人に、話を聞いてもらえます。
退職金の支給条件のように、面接では聞きにくいことも、職場との調整や条件のやりとりを代わりに進めてもらえるのが心強いところです。

臨床工学技士・検査技師など、上記以外の職種・エリアの方
求人数の多い大手エージェントがおすすめです。医療機関以外(医療機器メーカーなど)の求人も含めて比較できます。
💡 相談するときのコツ 「退職金制度の支給条件(何年目から・計算方法)も確認したい」と最初に伝えておくと、求人を紹介してもらう段階から条件を絞り込んでもらえます。
今日からできる次の一歩
退職金への不安は、正体がわからないから大きく感じるものです。
数字で見てみると、
- 勤続10年未満なら、転職で失う退職金は数十万円程度のことが多い
- むしろ「退職金の少ない職場に長く居続けること」の方が損になりやすい
- 転職先を選ぶときは「3年の壁」と計算方法を必ず確認する
ということが見えてきたと思います。
まずは5分でできるこの2ステップから始めてみてください。
STEP1:今の職場の就業規則(退職金規程)を見てみる
制度があるか・何年目から出るか・企業型DCに入っているかを確認します。
STEP2:転職エージェントに「退職金の条件が良い職場」を聞いてみる
今の職場と比べられる材料が手に入れば、残るにしても辞めるにしても、納得して決められます。
あなたが次の職場で、今より安心できる退職金を手にできることを応援しています。
参考データ・出典
- 東京都産業労働局「中小企業の賃金・退職金事情(令和6年版)」第7表・第8表
- 総務省「令和6年地方公務員給与の実態」
- 国税庁「No.1420 退職金を受け取ったとき(退職所得)」
コメント