「106万円の壁がなくなる」
——このニュース、聞いた瞬間「やった、これで社会保険を気にせず働ける!」と思った方、実は逆です。
2026年10月1日、社会保険加入の基準だった「106万円の壁」が撤廃されます。しかしこれは「社会保険に入らなくてよくなる」という話ではなく、むしろ逆に、これまで加入しなくてよかった人が加入対象になるという改正です。この誤解のまま働き方を変えずにいると、「気づいたら給与から保険料が天引きされていた」という事態になりかねません。
この記事では、厚生労働省の公表情報をもとに、106万円の壁撤廃で実際に何が変わるのか、そして「年収を抑える」という従来の発想がなぜ通用しなくなるのかを整理します。制度の解釈が分かれる部分については、必ず勤務先や年金事務所などの一次情報もあわせてご確認ください。
106万円の壁、撤廃される部分とされない部分
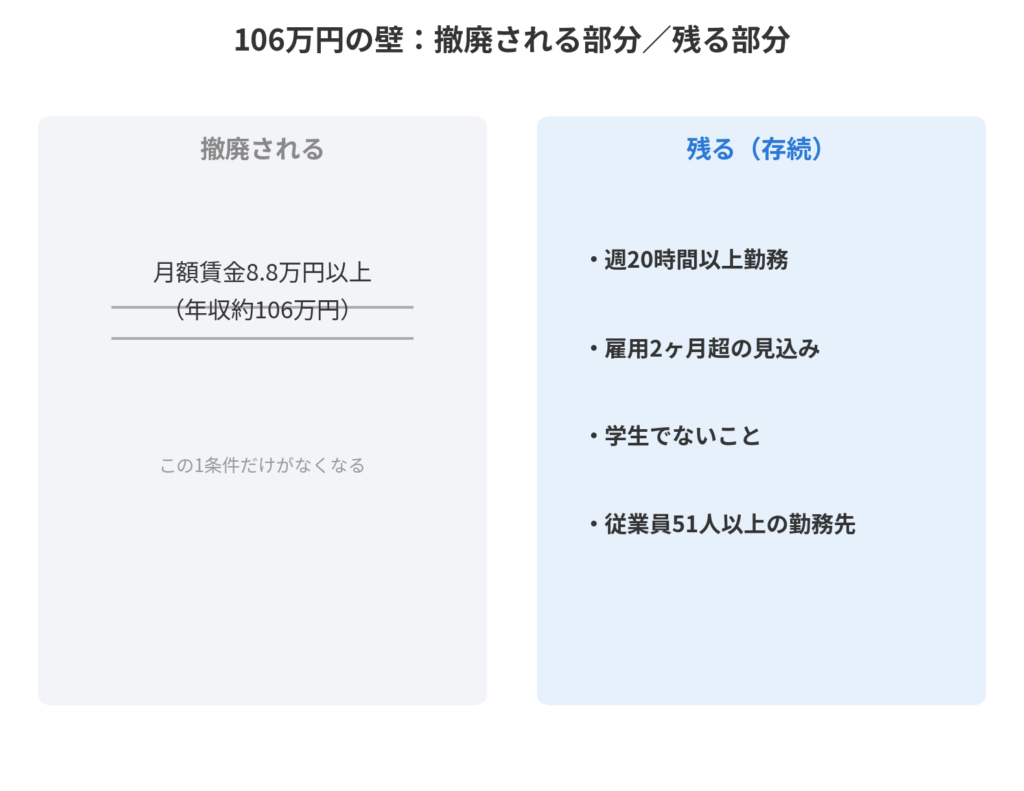
多くの記事が「106万円の壁が撤廃される」と見出しに書いていますが、正確には「106万円の壁を構成する条件のうち、賃金要件だけが撤廃される」というのが実態です。ここを混同すると判断を誤ります。
撤廃されるもの
- 「月額賃金8.8万円以上(年収換算で約106万円)」という賃金要件
撤廃されずに残るもの
- 週の所定労働時間が20時間以上であること
- 雇用期間が2ヶ月を超える見込みであること
- 学生でないこと
- 勤務先の従業員数が一定規模以上であること(現在は51人以上。2027年10月から36人以上に拡大予定)
つまり、社会保険加入の判定基準が消えてなくなるのではなく、判定基準の一つが外れることで、残りの条件(特に週20時間)が実質的な唯一の分かれ目になる、という変化です。
厚生労働省が公表している資料でも、この賃金要件は最低賃金の上昇によって「週20時間働けばほぼ自動的に満たされてしまう」水準になっていたため、要件として維持する意味が薄れていたことが撤廃の背景として説明されています。
この「条件の一部が外れる」という構造を理解しないまま「106万円関係なくなった」とだけ捉えてしまうと、次に説明する誤解につながります。
最大の誤解:「社会保険に入らなくて済む」は逆
ここが今回の改正で最も誤解されやすいポイントです。
これまでのルールでは、週20時間以上働いていても、年収を106万円未満に抑えていれば、賃金要件を満たさないため社会保険の加入義務は発生しませんでした。つまり「シフトを調整して年収を106万円未満にキープする」という戦略が有効だったわけです。
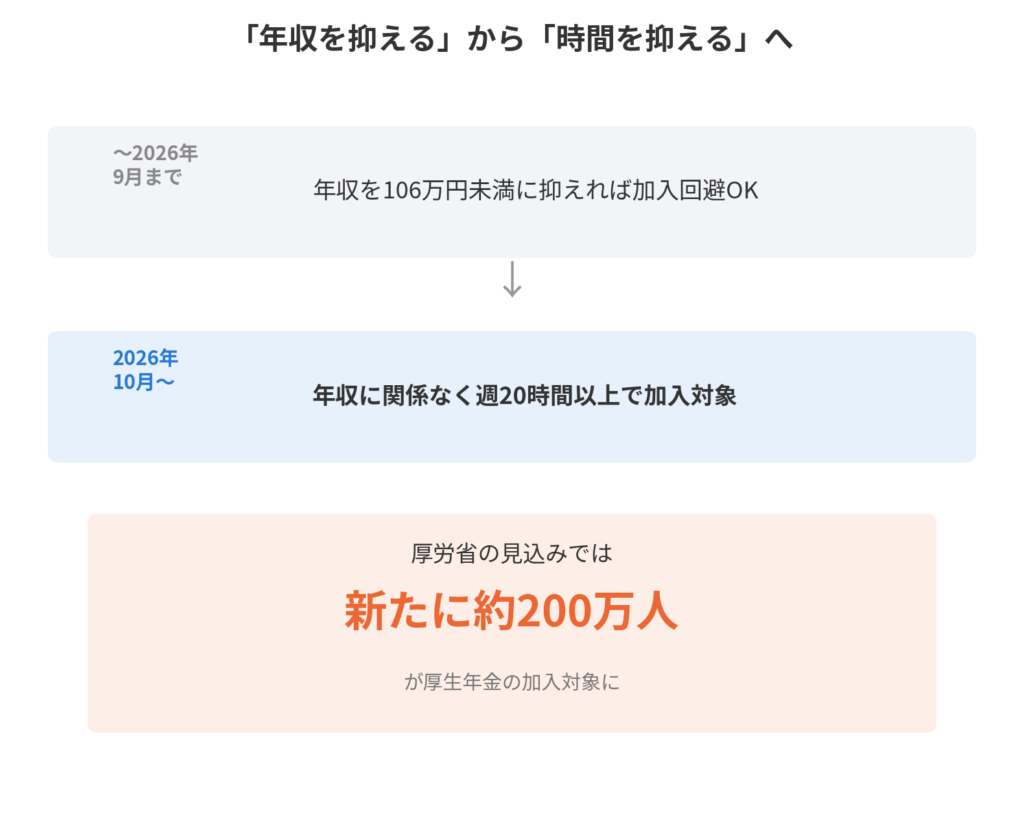
ところが2026年10月からは、この賃金要件そのものがなくなります。年収がいくらであっても、週20時間以上働き、勤務先が従業員規模の要件を満たしていれば、社会保険の加入対象になります。 これまで「年収を抑えれば回避できた」層が、今後は年収に関係なく加入対象に含まれてしまう、ということです。
厚生労働省はこの改正により、新たに約200万人が厚生年金の加入対象になると見込んでいます。「壁が撤廃される=働きやすくなる」というポジティブな響きだけを見て、これまで通りの働き方を続けていると、ある日突然、給与明細に見慣れない保険料の天引きが発生している、という状況になりかねません。
避けたい場合、調整すべきは「年収」ではなく「週の労働時間」
これが今回の改正の一番のポイントです。従来の「年収を106万円未満に抑える」という発想から、「週の所定労働時間を20時間未満に抑える」という発想へと、調整の軸そのものが変わります。
すでに週20時間以上のシフトで働いている方は、2026年10月以降、勤務先から社会保険加入に関する説明や手続きの案内が届く可能性があります。案内を待つのではなく、自分の勤務先が従業員規模要件に該当するかどうかを、早めに確認しておくと安心です。
社会保険に入ると何が変わるか/まとめ
最後に、実際に加入対象になった場合、何が変わるのかを整理しておきます。
負担面
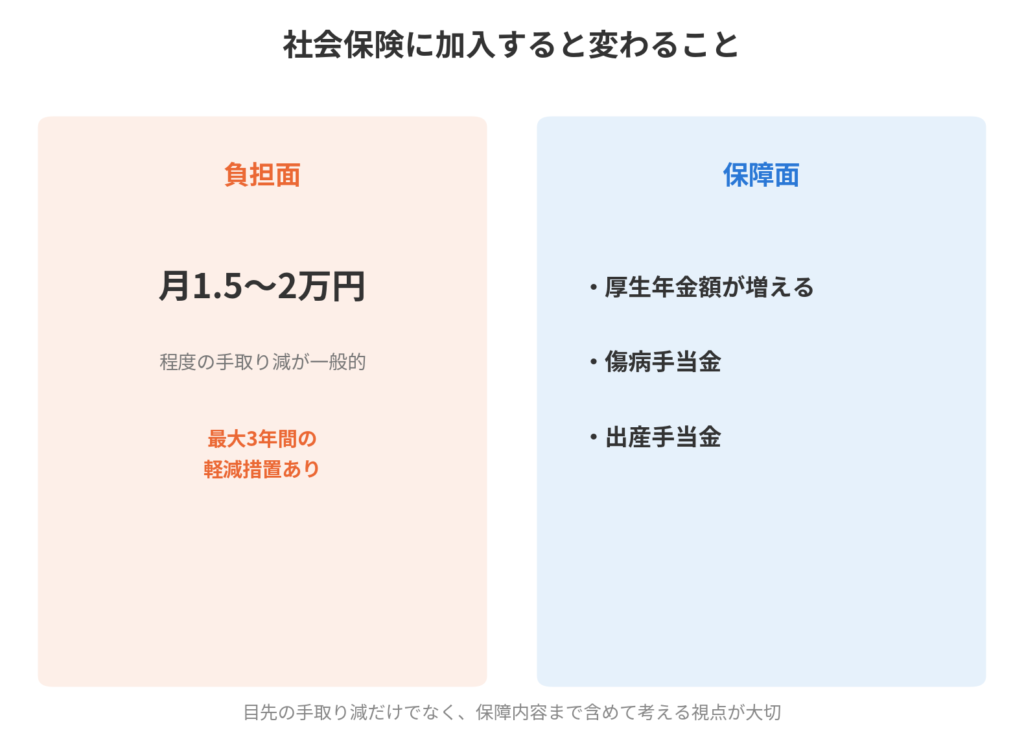
厚生年金・健康保険の保険料が給与から天引きされるようになり、一般的には月1.5〜2万円程度の手取り減になるケースが多いとされています。ただし、加入から一定期間は、事業主側の負担軽減を通じて本人負担が抑えられる時限的な支援制度も用意されています。
保障面
保険料を負担する分、将来受け取る厚生年金額が増えるほか、病気やケガで働けなくなったときの傷病手当金、出産時の出産手当金といった保障も受けられるようになります。目先の手取り減だけを見ると損に感じますが、保障内容まで含めて考えると、一概に「損」とは言い切れない部分もあります。
今後の見通し
企業規模要件も段階的に縮小していく方針が示されており(2027年10月に36人以上、将来的にはすべての企業が対象になる方向)、106万円の壁撤廃はゴールではなく、社会保険の適用範囲が今後も広がっていく改正の入り口だと捉えておくのが良さそうです。
今回の改正で最も大事なのは、「壁が撤廃された=働き方を変えなくていい」ではなく、「調整の軸が年収から労働時間に変わった」と正しく理解することです。ご自身の勤務時間・勤務先の規模を今一度確認し、必要であれば勤務先の担当者に相談してみてください。
保険料を払って厚生年金を積み増す道を選ぶ場合も、扶養内での働き方を続ける場合も、どちらにせよ資産形成の土台を並行して整えておくことに損はありません。

【口座開設はこちら(SBI証券・楽天証券等)】
Next Step
- 自分の勤務時間が週20時間以上かどうかを確認する
- 勤務先の従業員数が社会保険の規模要件に該当するか確認する
- 「年収を抑える」から「労働時間を見直す」への発想転換をする
- 加入対象になった場合の負担額と保障内容の両方を把握する
- 働き方に関わらず、NISA等での資産形成を並行して検討する
コメント