
2026年12月、iDeCoの制度が変わります。
会社員の掛金上限は月5.5万円から6.2万円へ、加入できる年齢も70歳未満まで拡大される予定です。
「掛金が増やせるなら増やしたほうがいい」と単純に喜べればいいのですが、自分のように夜勤手当込みで手取りが毎月変動する働き方をしていると、話はそう簡単ではないと感じています。
iDeCoは一度掛金を決めると、NISAのように手軽に減額・停止ができる制度ではありません(掛金の変更自体は年1回可能ですが、頻繁な調整には向いていません)。だからこそ、「上限が上がったから増やす」ではなく、「自分の手取りの中でどこまでなら無理なく拠出し続けられるか」を先に考えておく必要があると思っています。
この記事は、専門家としての解説ではなく、実際にiDeCoを拠出している一個人として、夜勤手当込みの手取りをどう捉えて拠出額を決めるか、そしてNISAと掛金をどう配分するかについて、自分なりに調べて考えたことを整理したものです。制度の正確な内容については、必ず公的機関や運営管理機関の情報もあわせてご確認ください。

2026年12月のiDeCo改正で何が変わるか
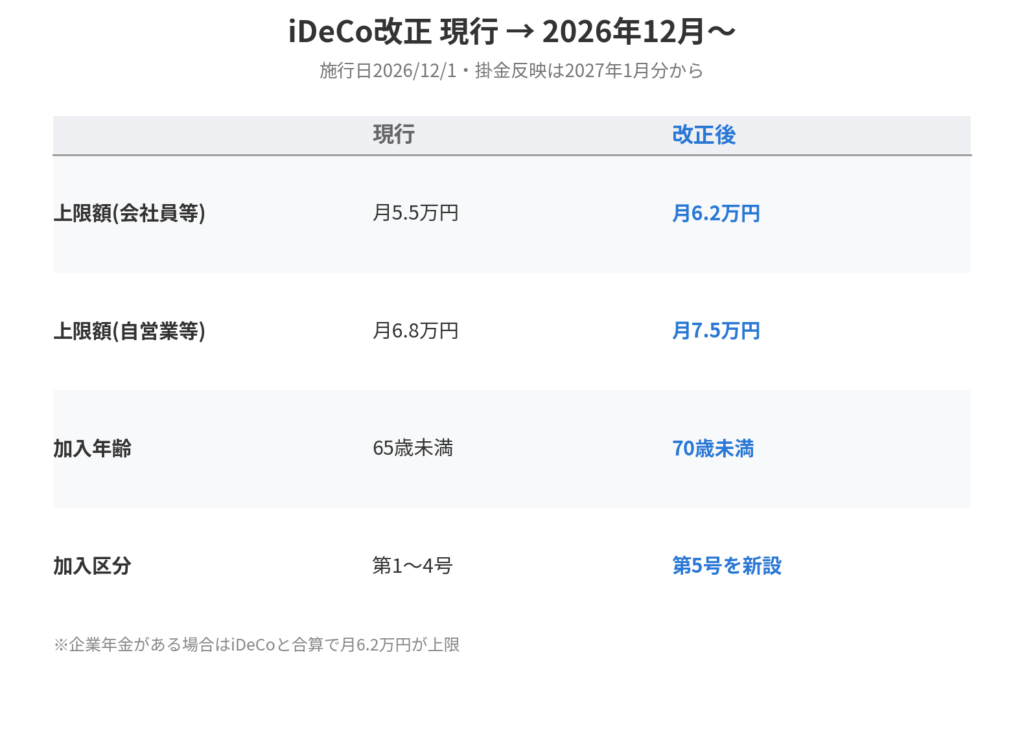
制度の話なので、まず現行制度と改正後を比較して整理します。
掛金上限額
会社員等(第2号被保険者)は月5.5万円から月6.2万円に引き上げられます。ただし、企業年金がある場合はiDeCoと企業年金の合計で月6.2万円が上限となるため、勤務先に企業型DCがある方は上限が一律に上がるわけではない点に注意が必要です。自営業等(第1号被保険者)は月6.8万円から月7.5万円への引き上げです。
加入可能年齢
これまで原則65歳未満だった加入可能年齢が、70歳未満まで拡大されます。あわせて、60歳以上70歳未満で一定の要件を満たす人を対象にした「第5号加入者」という区分が新設されます。
施行スケジュール
施行日は2026年12月1日で、掛金への反映は2027年1月分からとなります。書面での申請受付は2026年12月1日以降に始まる予定です。
夜勤手当込みの手取りから、iDeCoの拠出額を逆算する
以前、NISAの積立額について「夜勤手当を土台に含めない」という考え方を整理しましたが、iDeCoの場合はさらに慎重に考える必要がある、というのが自分なりに調べて感じたことです。

理由は、iDeCoの資金は原則60歳まで引き出せないという制約にあります。NISAであれば、必要なときに売却して現金化できますが、iDeCoは一度拠出した掛金を「やっぱり今月は厳しいから使う」という選択肢がありません。掛金額の変更自体は年1回可能とされていますが、頻繁に増減させる前提の制度ではないため、NISA以上に「最も収入が少ない月でも無理なく続けられる金額」を基準にする必要があると考えています。
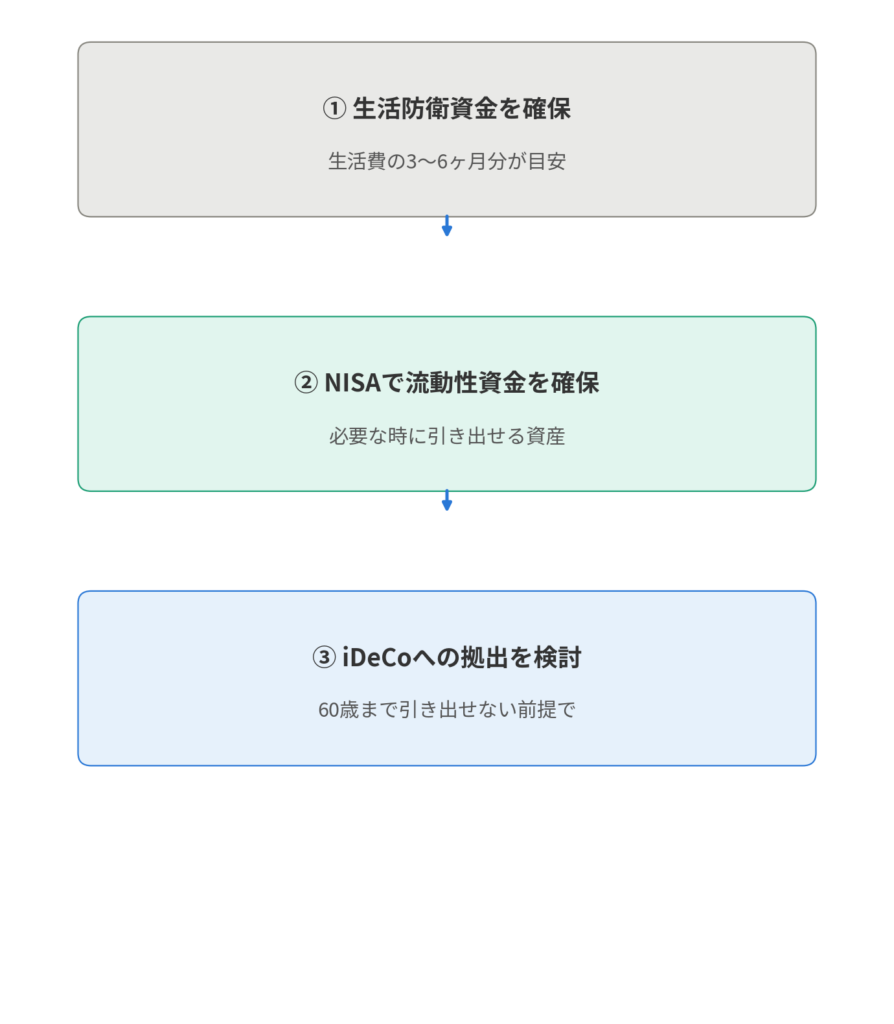
自分なりに整理した逆算の順番は次の通りです。
① 夜勤0回の月の手取りを基準にする
NISAのときと同様、まず基本給ベースの手取りを把握します。iDeCoの場合はここからさらに一段階、余裕を持たせて考えるようにしています。
② 生活防衛資金を確保した上での「余剰」を計算する
iDeCoは流動性がないため、急な出費に備える生活防衛資金(自分の場合は生活費の3〜6ヶ月分を目安にしています)を先に確保した上で、残った余剰の中から拠出額を検討しています。
③ NISAとiDeCoへの配分優先順位を決める
自分の場合、まず流動性のあるNISAである程度の資金を確保してから、iDeCoへの拠出を増やす、という順番で考えるようにしています。iDeCoは掛金が全額所得控除になる税制メリットが大きい一方、流動性の低さとのトレードオフがあるため、「まず動かせるお金を確保してから、動かせないお金を増やす」という優先順位が自分には合っていると感じています。
もちろん、これは掛金の変更ハードルが低いという制度改正後の話ではなく、あくまで現時点の制度を前提にした、自分なりの考え方です。実際の配分は、家計の状況や税率、退職金の有無によって最適な形が変わってきます。
NISAとiDeCo、掛金配分の優先順位
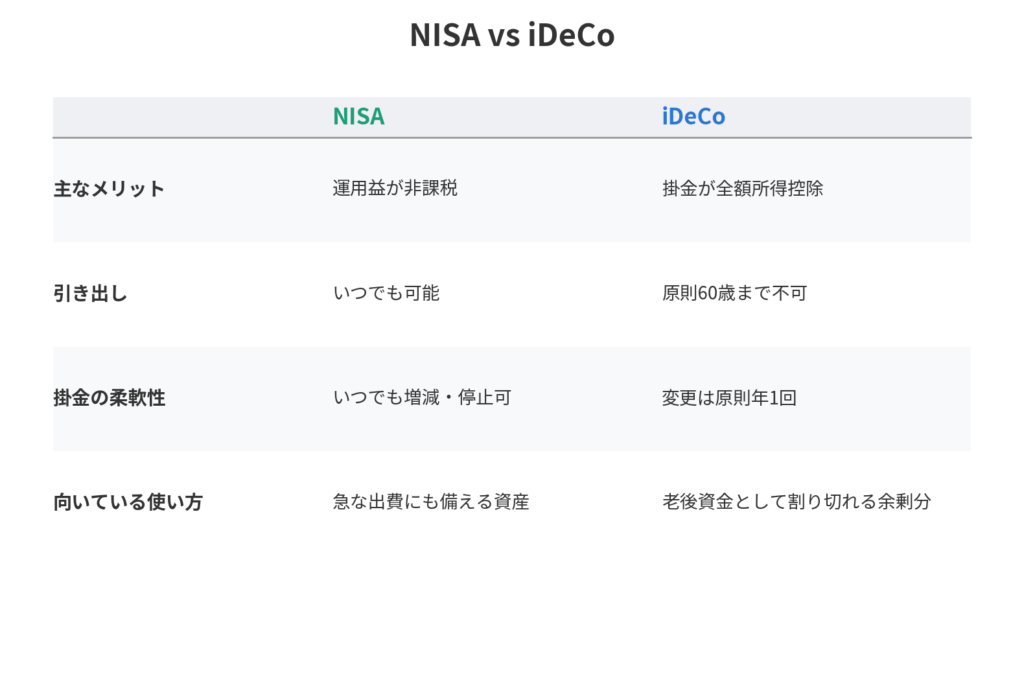
「結局、NISAとiDeCoどっちを優先すればいいのか」という話ですが、自分なりに調べて整理すると、両者は税制メリットと流動性という、正反対の特徴を持つ制度だとわかりました。
NISAは運用益が非課税になる制度で、いつでも売却して現金化できる流動性の高さが特徴です。一方iDeCoは、掛金が全額所得控除の対象になるため、拠出した時点で税金が軽減されるという別のメリットがありますが、原則60歳まで引き出せません。
自分の場合、「今すぐ使えるお金」と「老後まで使えないけど税制優遇が大きいお金」を分けて考えることで、判断がしやすくなりました。収入が変動する働き方をしていると、流動性の高いNISA側にまず厚みを持たせておく方が、急な出費にも対応しやすいと感じています。
まとめ — 制度改正をきっかけに、自分の配分を見直す
2026年12月の改正で、iDeCoの掛金上限は引き上げられ、加入できる年齢も広がります。
ただ、「上限が上がったから満額まで増やす」という判断は、夜勤手当込みで手取りが変動する働き方をしていると、かえってリスクになり得ると自分は考えています。
大事なのは、上限額そのものではなく、「夜勤0回の月でも無理なく拠出し続けられる金額」を基準にすること。そして、いつでも引き出せるNISAと、老後まで引き出せないiDeCoの特性の違いを踏まえて、自分の家計に合った配分を考えることです。
今回の制度改正は、掛金額を見直す一つのきっかけとして捉えるのがちょうどいいのかもしれません。すでにNISA・iDeCoを始めている人も、制度が変わるこのタイミングで、一度自分の配分を棚卸ししてみてはいかがでしょうか。
上限が増えることと、増やすべきかどうかは別の話。基準はあくまで自分の手取りの中にあります。
【口座開設はこちら(SBI証券・楽天証券等)】
Next Step
- 2026年12月の改正内容(上限額・加入年齢)を確認する
- 夜勤0回の月の手取りを基準に、無理のない拠出額を把握する
- 生活防衛資金を確保した上での余剰から、NISA・iDeCoへの配分を考える
- すでに拠出している人も、制度改正のタイミングで配分を見直す



コメント