「自分の貯金、同世代と比べて多いのかな、少ないのかな」
——お給料日にふと、そんなことを考えたことはありませんか。
医療職って、夜勤手当のおかげで年収自体はそこそこ、むしろ高めなことも多いんですよね。それなのに「気づいたら通帳の残高、あんまり増えてない」なんて感覚、心当たりのある方も多いんじゃないでしょうか。
稼いでいるはずなのに、なぜか貯まっていない気がする。これ、結構「あるある」な悩みだったりします。
ただ最初にお伝えしておくと、「医療職だけの貯金額」を年代別に調べた公的な調査は、実は存在しません。なので今回は、日本全体の同世代データを基準にしながら、「医療職ならではの事情って、貯金にどう影響してるんだろう?」というのを、一緒に考えていくスタンスで書いていきます。「多い・少ない」をズバッと決めつける記事ではなく、自分の今の立ち位置をゆるっと確認するきっかけになればと思います。

同世代の貯蓄、中央値で見るとこうなる
まず、「みんな実際どれくらい貯めているの?」という素朴な疑問に、公的データで答えてみます。
ニュースなどでよく見る「平均貯蓄額」は、実は一部のお金持ちの数字に引っ張られて、かなり高めに出てしまう性質があります。なので、より実感に近い「真ん中の人の金額(中央値)」で見てみるのがおすすめです。
金融経済教育推進機構の2025年調査によると、中央値はこんな感じです。
- 20代:二人以上世帯84万円/単身世帯15万円
- 30代:二人以上世帯180万円/単身世帯90万円
- 40代:二人以上世帯250万円/単身世帯85万円
- 50代:二人以上世帯250万円/単身世帯30万円
- 60代:二人以上世帯650万円/単身世帯350万円
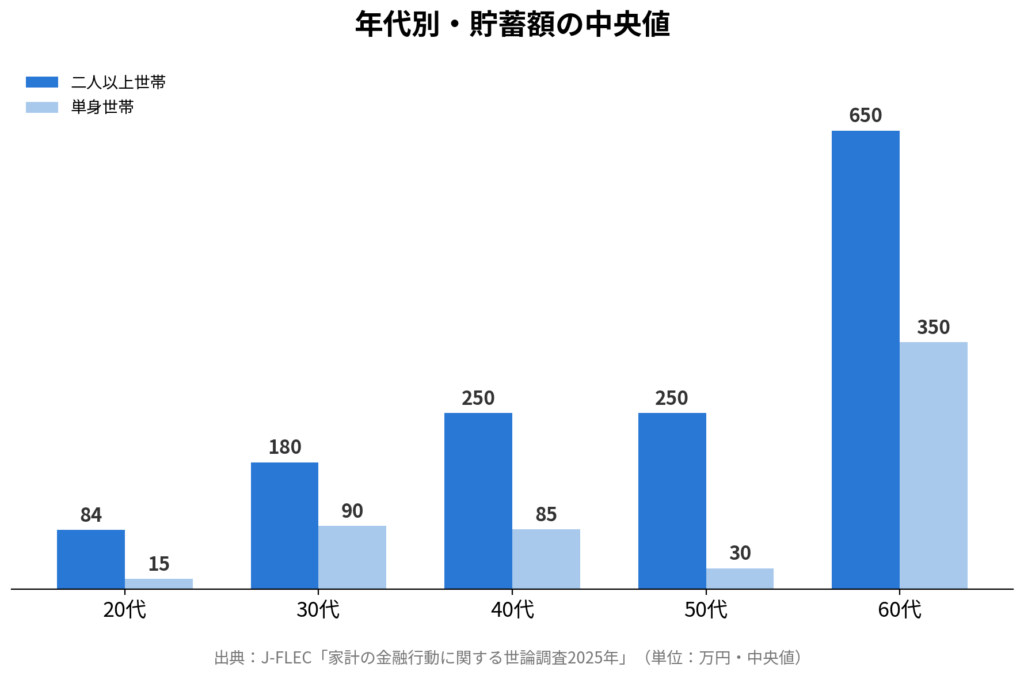
「意外と少ない」と感じた方も、「うちより多い」と感じた方も、どちらの感想もごく自然です。この数字はあくまで「日本全体」の話で、医療職に限った数字ではありません。

医療職は、なぜ貯まりにくいと感じやすいのか
さて、ここからは「医療職ならではの事情」について、仮説ベースで考えてみます。
繰り返しになりますが、これは公式なデータに基づくものではなく、「こういう傾向があるかもね」という一つの見方として読んでいただければと思います。
① 年収はそこそこ高めなのに、忙しくて資産形成に手が回らない
以前の記事でも触れた通り、臨床工学技士の平均年収は407万円で、これは全職種平均と比べても大きく見劣りする水準ではありません。夜勤手当も含めると、20〜30代のうちから同世代平均より年収が高いケースも珍しくないはずです。
ただ、収入があることと、それを貯蓄や投資に回せているかどうかは、まったく別の話です。夜勤・変則勤務で生活リズムが不規則だと、「家計を見直す」「NISAの手続きをする」といった、まとまった時間と気力が必要な作業は、後回しにされやすい傾向があるように思います。
② 夜勤明けの生活コストが、地味にかさんでいる
以前の記事で扱った「夜勤明けの衝動買い」のように、疲労状態での判断力低下が、じわじわと支出を押し上げている可能性もあります。一つ一つは小さな出費でも、積み重なると年間ではそれなりの金額になり得ます。
③ 50代で年収が頭打ちになる
これも以前の記事で整理した通り、医療職の年収は50代で頭打ちになる傾向があります。一般的な会社員であれば管理職への昇進で50代の年収が伸びるケースもありますが、医療職はこの伸びしろが相対的に小さいことがあります。「今は問題なくても、この先の伸びが期待しにくい」という点は、長期的な資産形成を考えるうえで意識しておきたいポイントです。
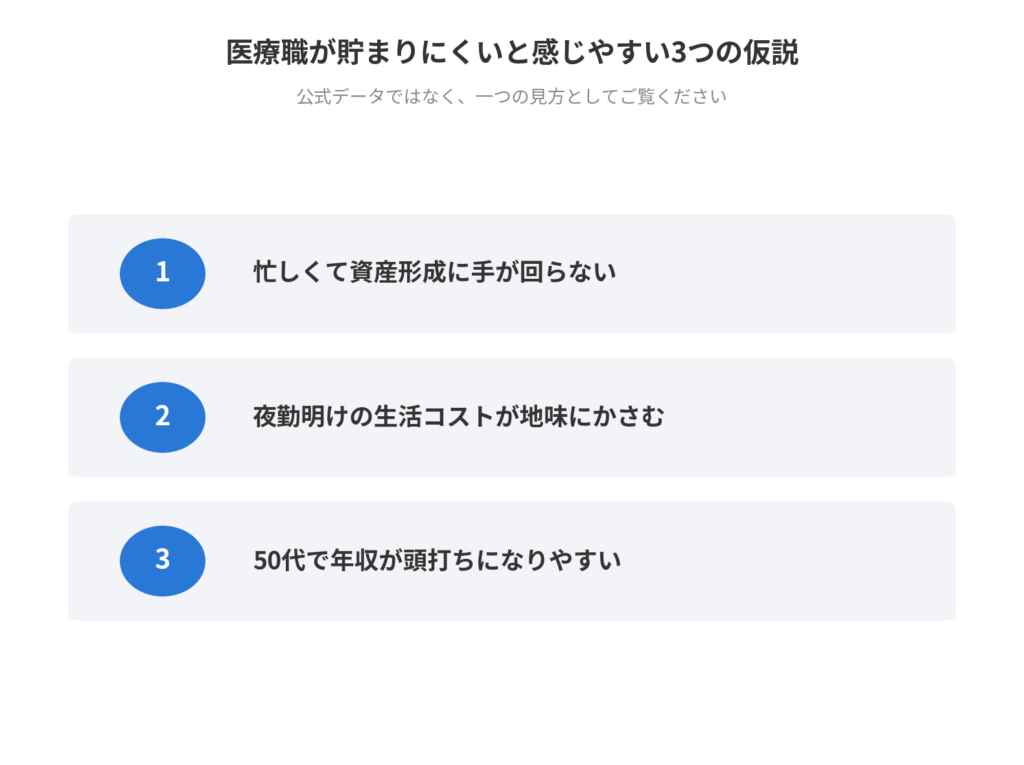
これらはあくまで仮説ですが、「年収が平均的だから大丈夫」と安心してしまう前に、一度立ち止まって自分の家計を見直す価値はありそうです。
まとめ — 「多い・少ない」より、まず現在地を知ることから
ここまで、公的データの中央値と、医療職ならではの事情の仮説を見てきました。改めてお伝えしたいのは、「医療職は貯金が多いのか少ないのか」というはっきりした答えは、今のところ誰にも分からないということです。
ただ、はっきり分かることが一つあります。それは、「年収がそこそこあること」と「資産が育っていること」は、イコールではないということです。忙しさにかまけて家計を見ないままでいると、収入の割に資産が増えていない、という状態が何年も続いてしまう可能性があります。
大事なのは、同世代と比べて一喜一憂することよりも、まず自分の今の貯蓄額を把握してみることです。今回紹介した中央値を、自分の状況を振り返るものさしの一つとして使ってみてください。
比べる相手は同世代じゃなくて、去年の自分。それくらいの気持ちで、まずは通帳を開いてみるところから始めてみませんか。
もし「思ったより貯まっていないかも」と感じたなら、それは家計を見直す良いタイミングです。NISAのような制度を使えば、忙しくて時間が取れなくても、一度仕組みを作ってしまえば自動的に資産形成を続けられます。
【まずは無理のない金額からNISAを始めてみる】

Next Step
- 自分の年代の貯蓄額中央値と、自分の状況を比べてみる
- 「年収」と「資産」は別物と意識し、家計を一度見直してみる
- 忙しくて時間が取れない人ほど、自動化できるNISAの仕組みを検討する
- 同世代との比較より、「去年の自分」との比較を意識する
コメント