夜勤明け、フラフラした頭でコンビニに立ち寄ったら、気づけばレジ袋がパンパンになっていた
——そんな経験、自分にもあります。特に買うつもりのなかったスイーツや、家にまだあるはずの日用品。後から冷静に考えると「なんであれ買ったんだろう」と思うものばかりです。
これ、単に「疲れていたから」で片付けてしまいがちですが、睡眠と意思決定の関係については、睡眠科学や行動経済学の分野で研究・解説がされているようです。
自分は専門家ではないので詳しいメカニズムは語れませんが、公的機関や専門家の見解を調べてみると、この「夜勤明けの衝動買い」には、ある程度の裏付けがありそうだとわかりました。
この記事では、専門家の知見を紹介しながら、なぜ夜勤明けに無駄遣いをしてしまうのかを整理した上で、CEとして日々感じている当事者目線での対策と、浮いたお金の使い道について考えていきます。専門的な内容の解釈が必要な部分は、必ず元の情報源も確認していただければと思います。
睡眠不足がお金の判断力を鈍らせる理由
ここは専門家の見解を紹介する形で整理します。
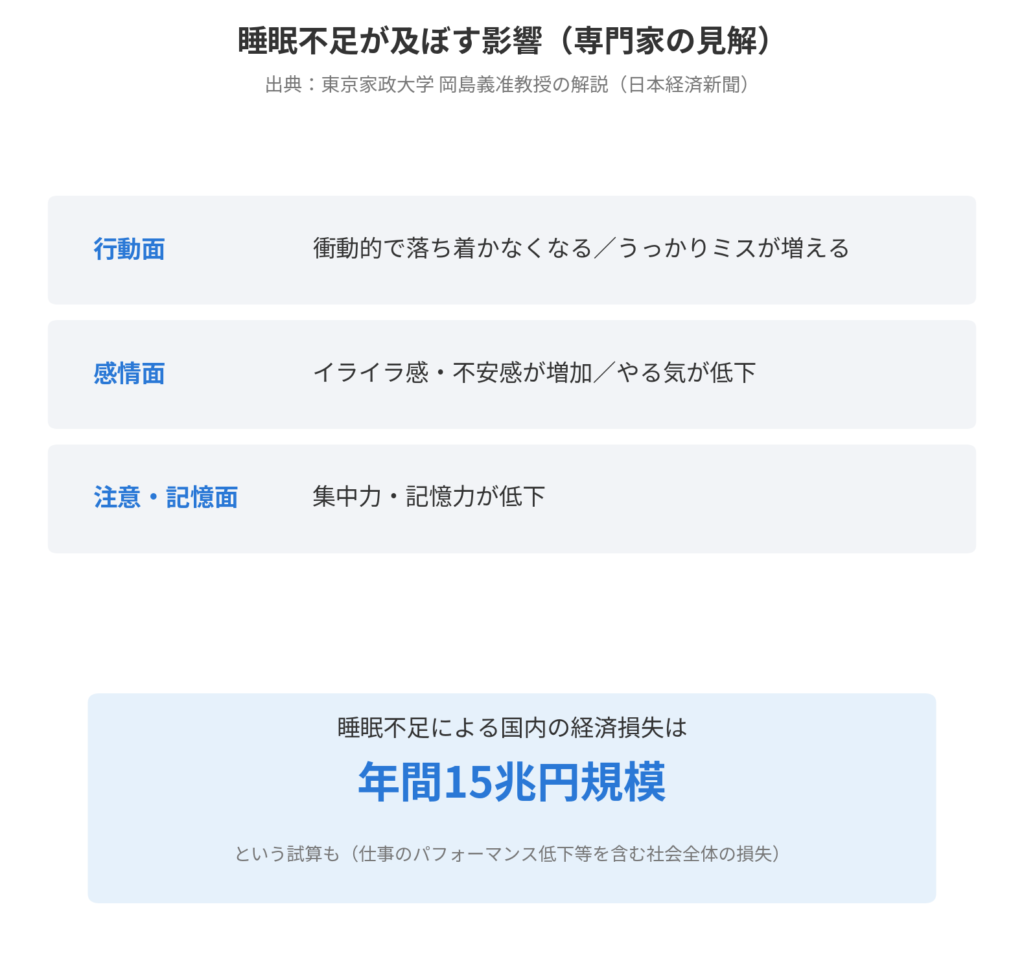
東京家政大学人文学部の岡島義准教授(睡眠行動科学研究室)の解説によると、睡眠不足は行動面において「衝動的で落ち着かなくなる」「うっかりミスをしやすくなる」といった影響を及ぼすとされています。あわせて、感情面ではイライラ感ややる気の低下、注意・記憶面では集中力や記憶力の低下も指摈されています。
同記事では、日本国内における睡眠不足による経済損失は年間15兆円規模にのぼるという試算も紹介されています。これは仕事のパフォーマンスや生産性の低下を含めた社会全体の損失であり、個人の買い物行動だけを指した数字ではありませんが、睡眠不足が経済活動に与える影響の大きさを示す一つの目安といえそうです。
また、睡眠不足によって脳の「行動を抑制する働き」が弱まり、無駄遣いをしやすくなるという研究が紹介されている記事も複数見られました。
買い物の場面で言えば、「本当に必要か」を吟味するブレーキが利きにくくなっている状態、と捉えることができそうです。
行動経済学の観点からも、衝動買いの多くは「ヒューリスティック」と呼ばれる、労力をかけずに即断する思考パターンによって起こるとされています(東京大学・阿部誠教授の解説より)。睡眠不足で判断力が落ちている状態は、まさにこのヒューリスティックが働きやすい状況だと考えられます。
夜勤明けのコンビニで実際に起きていること
ここからは、専門家の知見を踏まえた上で、CEとして日々感じている当事者目線の話です。あくまで自分の実感ベースであり、一般化できるものではない点はご了承ください。
夜勤明けのコンビニでの行動を振り返ると、いくつか共通するパターンがあるように感じます。
① 「頑張った自分へのご褒美」心理
夜勤という負荷の大きい業務を終えた直後は、「これくらい買ってもいいだろう」という気持ちが強くなりがちです。冷静な時なら見送るような値段のスイーツや飲み物にも、財布の紐が緩みやすくなります。
② 判断そのものを放棄している状態
比較検討する余力がなく、目についたものをそのままカゴに入れてしまう感覚があります。先ほどの専門家の解説にあった「行動抑制が効きにくくなる」状態が、まさにこれに近いのかもしれません。
③ 「まだあるはず」を確認せずに買ってしまう
家に在庫があるはずの日用品を、思考力が落ちているために確認せず買い足してしまう、というのもよくあるパターンです。
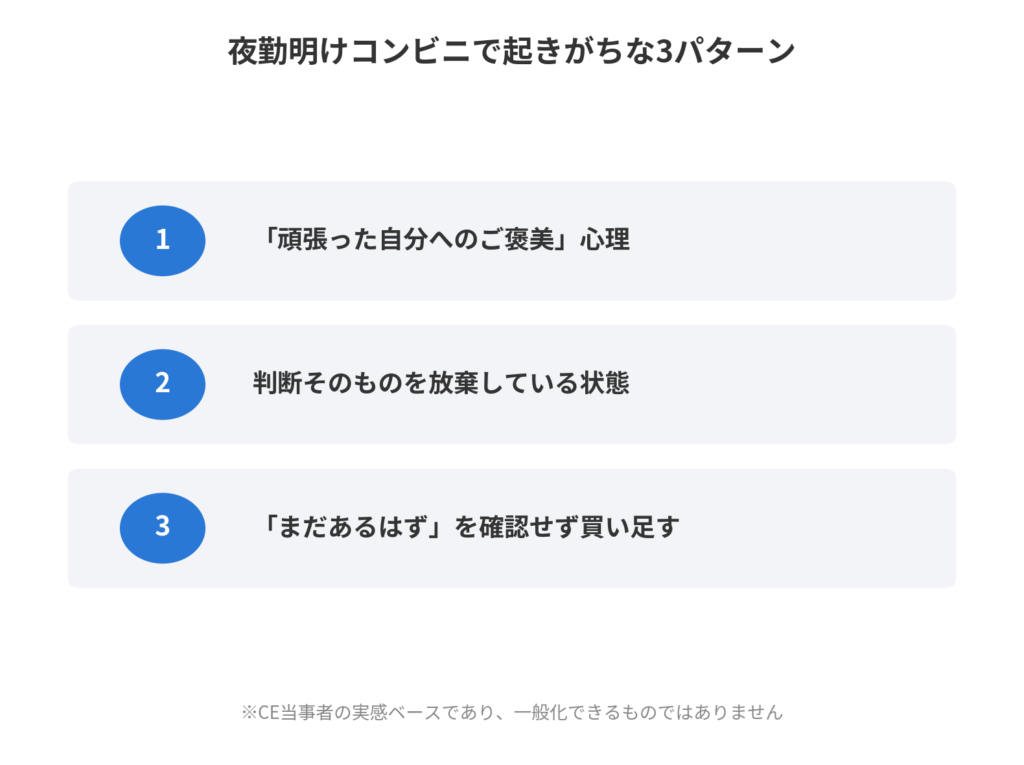
これらは特別なことではなく、疲労が判断に影響しているだけなのだと理解すると、自分を責めすぎずに対策を考えられるようになった、というのが実感です。
具体的な対策と、浮いたお金の使い道
行動経済学の観点からの対策を、夜勤明けの状況に合わせて調べてみました。
① 買い物リストを事前に作っておく
東京大学・阿部誠教授の解説にあった「即断せず時間を置く」という考え方を、夜勤前に応用する形です。判断力が落ちる前の状態で必要なものをリスト化しておけば、コンビニでの「即断」の余地自体を減らせます。
② 立ち寄るルート・店舗を変える
いつも立ち寄っているコンビニを避け、あえて素通りしやすいルートを選ぶという方法も紹介されていました。目の前に誘惑がなければ、判断力が落ちていても衝動買いは起こりにくくなります。
③ 「コミットメント」を仕組み化する
阿部教授の解説にあった、事前に自分へのペナルティを設定する「コミットメント」という考え方も応用できそうです。たとえば「夜勤明けに買い物したら、その金額と同額をNISA口座に入金する」というルールを自分に課すのも一つの方法かもしれません。
浮いたお金の使い道
こうした対策で夜勤明けの無駄遣いが月に数千円減ったとすれば、それをそのまま生活費に埋もれさせるのではなく、NISAの積立額に上乗せするという選択肢があります。以前の記事で触れた「夜勤手当込みの手取りから積立額を決める」考え方とも相性が良く、変動する夜勤手当ではなく、こうした「浮いたお金」を投資の原資に回すという発想です。

金額としては小さくても、「無駄遣いを防ぐ→その分を積み立てる」という流れを仕組み化できれば、無理なく続けられる資産形成の一歩になるはずです。
大きな決断より先に、小さな一歩を仕組み化する。夜勤明けの数百円の判断も、積み重なれば資産形成の材料になります。
【浮いたお金の受け皿としてNISA口座を検討する(SBI証券・楽天証券等)】
Next Step

- 夜勤前に買い物リストを作っておく
- コンビニを避けやすいルートを選んでみる
- 「買ったら同額を積み立てる」ルールを試してみる
- 浮いたお金は生活費に埋もれさせず、NISAの積立額に上乗せする
コメント