※本記事にはプロモーション(広告)が含まれています。
ふるさと納税の寄附を済ませて、ワンストップ特例の申請書も出した。
ほっとしていたところに、ふと気づく。
「そういえば今年、医療費がけっこうかかったな……」
この場合、ふるさと納税はどうなるのでしょうか。
実は、確定申告をすると、ワンストップ特例は使えなくなります。
しかも、確定申告のときにふるさと納税を入れ忘れると、控除が受けられなくなるおそれがあります。
夜勤のある仕事をしていると、年末は何かと慌ただしくて、こういう手続きは後回しになりがちですよね。
そこで今回は、国税庁と総務省の公式情報を調べて、次の3つを整理しました。
- ワンストップ特例と確定申告の、違い
- ワンストップ特例が使えなくなる、3つのケース
- 年内に決めておきたい、かんたんな判断の流れ
読み終わるころには、今年の自分は、どちらにすればいいかが決まっているはずです。
私は税の専門家ではなく、一人の医療職として調べた内容をまとめています。個別の事情がある場合は、お住まいの自治体や税務署にご確認ください。
先に結論:3行でわかるポイント
- 寄附先が5つの自治体以内で、今年確定申告をしないなら、ワンストップ特例が使えます。
- 医療費控除などで確定申告をするなら、ふるさと納税も確定申告に入れます(ワンストップ特例は無効)。
- 迷う年は、最初から確定申告の前提で進めると、安心です。
① 2つの制度の違い
まずは、ざっくり比べてみましょう。
| ワンストップ特例 | 確定申告 | |
|---|---|---|
| 使える人 | 確定申告が不要な給与所得者など | 制限なし |
| 寄附先の数 | 5つの自治体まで | 制限なし |
| 手続き | 寄附先ごとに、申請書を出す | 年明けに、申告書を出す |
| 控除のされ方 | 住民税だけが減る(寄附の翌年6月以降に納める分) | 所得税と住民税の両方から控除 |
| 期限 | 自治体ごとの案内を確認 | 寄附をした翌年の3月15日まで |
どちらも、上限額の範囲内なら、自己負担は実質2,000円です。
つまり、**「どちらが得か」ではなく、「自分の状況で、どちらが使えるか」**で決めることになります。
上限額の目安については、こちらの記事でまとめています。
② ワンストップ特例が使えなくなる3つのケース
総務省の案内では、次の場合は、ワンストップ特例が適用されません。
1. 確定申告をした(住民税の申告をした)とき
医療費控除などのために確定申告をすると、ワンストップ特例の申請は無効になります。
そのときは、ワンストップ特例の申請をした分も含めて、確定申告で寄附金控除を申告する必要があります(国税庁)。
ここが一番の落とし穴です。
「申請書を出したから大丈夫」と思って、確定申告でふるさと納税を入れ忘れると、控除されません。
2. 寄附先が6つ以上の自治体になったとき
ワンストップ特例は、寄附先が5つの自治体までです。
6つ以上になると、5つを超えた分だけでなく、すべての寄附でワンストップ特例がなかったものとして扱われます(総務省)。
そのときは、すべての寄附を、確定申告で申告します。
3. 引っ越しなどで、住所が変わったとき
寄附した翌年の1月1日時点の住所が、申請書に書いた住所と違う場合は、変更の届出が必要です。
総務省の案内では、寄附した翌年の1月10日までに申請先へ届け出れば、特例が適用されるとされています。
③ 医療職が見落としやすい「確定申告になる年」
ここからが、医療職ならではの視点です。
次のような年は、確定申告になる可能性が高い年です。
医療費がかさんだ年
医療費控除は、1年間(1月1日〜12月31日)に支払った医療費が、一定の金額を超えたときに受けられます。
国税庁の案内では、計算はこうなっています。
支払った医療費の合計 − 保険金などで補てんされた金額 − 10万円
(その年の総所得金額等が200万円未満の人は、10万円の代わりに、総所得金額等の5%)
自分だけでなく、生計を一にする配偶者や親族の分も、合計できます。
たとえば、仮に次のような年だったとします。
- 家族の分も含めた医療費の合計:18万円
- 保険金などで補てんされた金額:3万円
- 18万円 − 3万円 − 10万円 = 5万円(医療費控除の対象になる金額)
(数字は計算のための例です)
このように、10万円を超えた分が対象になります。
対象になりそうなら、確定申告をすることになるので、ふるさと納税も確定申告にまとめるのがおすすめです。
どのみち確定申告をするのであれば、寄附金控除を足す手間は、増えにくいはずです。
副業の収入がある年
国税庁の案内では、次のような場合に、確定申告が必要になります。
- 給与が1か所からで、給与以外の所得(副業など)の合計が20万円を超えるとき
- 給与を2か所以上から受けていて、年末調整されなかった給与の収入と、ほかの所得の合計が20万円を超えるとき(一定の条件があります)
ここでいう20万円は、「収入」ではなく「所得」(収入から必要経費を引いたもの)で見る場面があります。
自分がどれに当てはまるかは、副業の種類によって変わります。
詳しくは、[副業と確定申告の記事](副業記事のURLを入れる)や、看護師の副業・兼業の記事を参考にしてください。
寄附先が多い年
「あれもこれも」と選んでいるうちに、6つ以上の自治体になることもあります。
④ 年内に決める:かんたんな判断の流れ
ここまでをまとめると、判断はこの2つの質問で決まります。
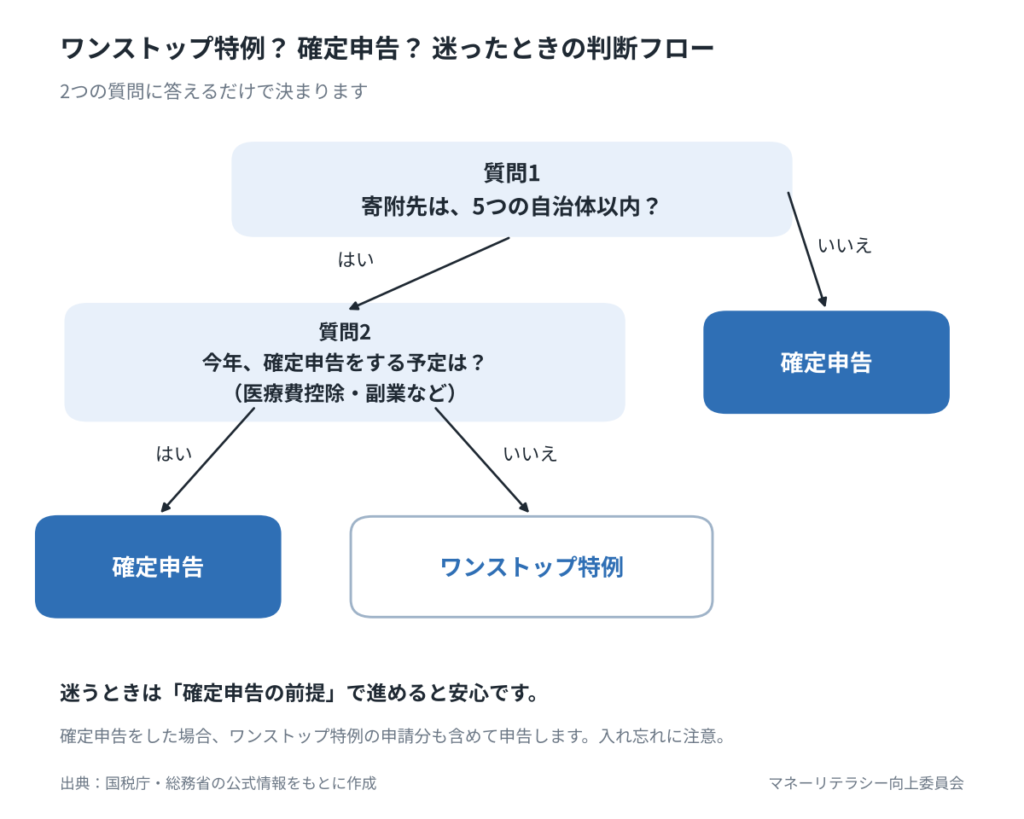
質問1:寄附先は、5つの自治体以内ですか?
- いいえ → 確定申告
- はい → 質問2へ
質問2:今年、確定申告をする予定がありますか?(医療費控除、副業など)
- はい → 確定申告
- いいえ → ワンストップ特例
迷うときは、確定申告の前提で進めるのが安心です。
確定申告にしておけば、あとから医療費がかさんでも、慌てずに済みます。
⑤ 12月までに、やることチェックリスト
- 今年の医療費(家族の分も)を、ざっくり見積もる
- 10万円を超えそうなら、確定申告の前提にする
- 寄附は、12月31日までに済ませる
- 寄附のあとに届く「寄附金受領証明書」を、なくさないように保管する
- ワンストップ特例を使うなら、申請書の提出期限を、寄附先の案内で確認する
- 確定申告にするなら、年明けに、受領証明書の情報を申告書に入力する
確定申告をするときは、マイナポータル連携を使うと、寄附金受領証明書のデータを取り込んで、申告書に自動で入力できます(国税庁)。
また、医療費控除の領収書は、確定申告の期限から5年間は、税務署から提示を求められることがあるため、保管しておきましょう(国税庁)。
今年の枠を使うなら、年内に動きましょう
ここまで読んで、「じゃあ、そろそろ寄附の準備かな」と思った方へ。
まずは、無料のシミュレーターで、今年の上限額の目安を出してみるのがおすすめです。
年収などを入れるだけなので、1〜2分ほどで終わります。
▶
 まずは無料でシミュレーションしてみる!(ふるなび)
上限額がわかったら、次は「何を選ぶか」です。
寄附は、12月31日までに済ませる必要があります。
ワンストップ特例を使う場合も、確定申告にする場合も、寄附そのものは年内です。
また、12月は申し込みが集中しやすく、ゆっくり選びにくい時期です。
もちろん、急ぐ必要はありません。
ただ、11月のうちに、1つ目の寄附だけでも済ませておくと、年末に慌てずに済みます。

サイトごとの特徴は、ふるさと納税サイトの比較記事にまとめています。
(広告リンクを含みます)
よくある質問
Q. ワンストップ特例の申請書を出したあとに、確定申告をしたら?
ワンストップ特例の申請は無効になります。
確定申告で、ふるさと納税の寄附金も含めて申告してください。入れ忘れると、控除されません。
Q. 確定申告の期限は?
寄附をした年の翌年3月15日までです(総務省)。
Q. 医療費控除の対象になる期間は?
その年の1月1日から12月31日までに、実際に支払った医療費です。
Q. セルフメディケーション税制と、どう違う?
特定の市販薬の購入費が、一定額を超えたときに使える制度で、通常の医療費控除とはどちらか一方を選んで使います(国税庁)。
特定一般用医薬品等の購入費が12,000円を超えた部分が対象で、控除額の上限は88,000円です。
まとめ
- 寄附先が5つの自治体以内で、確定申告をしないなら、ワンストップ特例
- 医療費控除などで確定申告をするなら、ふるさと納税も確定申告に入れる(入れ忘れに注意)
- 迷う年は、確定申告の前提で進めると安心
- 寄附は、どちらの場合も12月31日まで
年末は、医療費の集計や、寄附の期限など、考えることが増える時期です。
早めに「今年はどちらにするか」を決めておくと、気持ちが楽になります。
無理のない範囲で、準備を進めてみてください。
より詳しい家計やお金の話は、【現役CE監修】医療従事者のためのお金の教科書にまとめています。
コメント