
新NISA、iDeCo、それぞれ単体の制度は理解できても、
「じゃあ結局、両方合わせて年間いくら投資に回せばいいのか」
という問いには、なかなか答えが出ませんでした。
新NISAは年間360万円、iDeCoも掛金上限が引き上げられる。制度としての「枠」は広がる一方ですが、枠がどれだけ広がっても、実際に使えるお金には限りがあります。特に夜勤手当込みで手取りが変動する働き方をしていると、「制度上の上限額」と「自分が無理なく投資に回せる金額」の間には、かなりの差があると感じています。
この記事は、専門家としての試算ではなく、実際に新NISAとiDeCoを併用している一個人として、夜勤手当込みの手取りを基準にした「現実的な投資可能額」の考え方を整理したものです。以前書いたNISA単体・iDeCo単体の記事を土台に、両方を合わせて考えるとどうなるかをまとめました。


新NISAとiDeCo、制度上の投資可能額を整理する
まず、両制度を合わせた場合の「理論上の上限額」を確認しておきます。
新NISA
年間投資枠は360万円(つみたて投資枠120万円+成長投資枠240万円)、生涯で1,800万円まで非課税で投資できます。
iDeCo(2026年12月改正後)
会社員等(企業年金なしの場合)は月6.2万円、年間にすると74万4,000円です。自営業等の場合は月7.5万円、年間90万円になります。
この2つを単純に足し合わせると、会社員等の場合で年間最大434万4,000円、自営業等の場合で年間最大450万円が、制度上投資に回せる上限額ということになります。
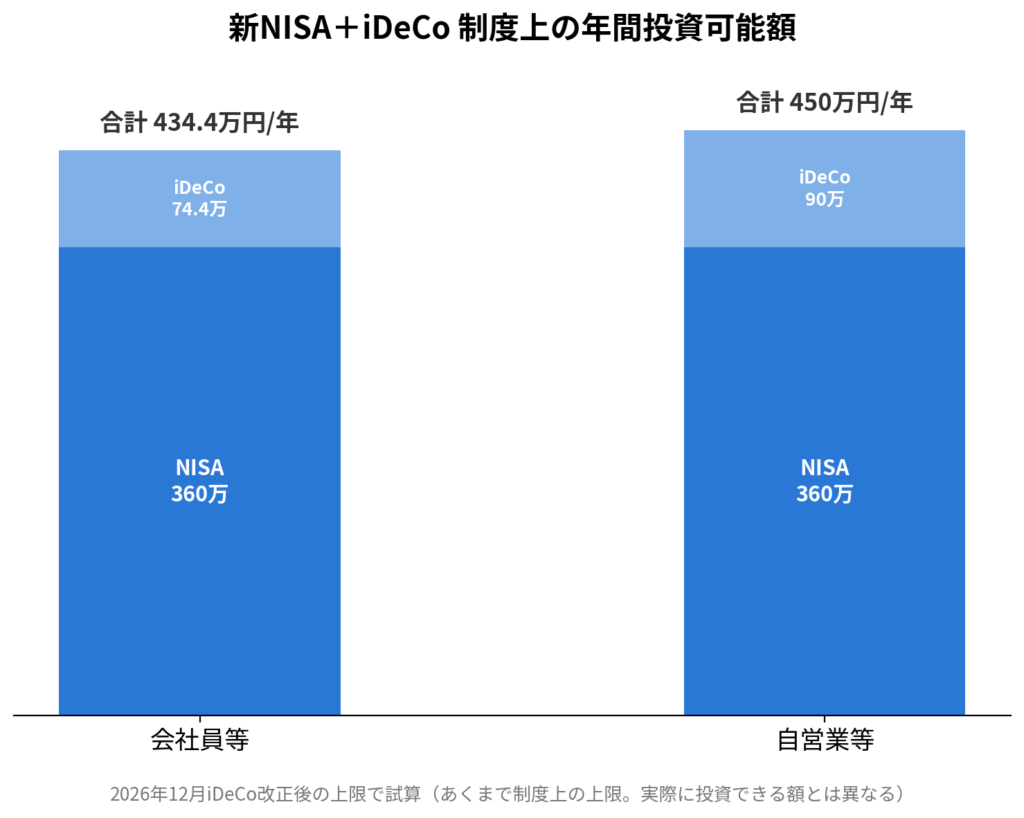
ただし、これはあくまで「制度が許容する上限」であって、「自分が実際に投資に回せる金額」とはまったく別の話です。
年収443万円台のCEが、年間434万円を投資に回すことは現実的ではありません。この記事で大事にしたいのは、この制度上の枠ではなく、夜勤手当込みの手取りから逆算した「現実的な金額」の方です。
夜勤手当込みの手取りから、現実的な投資可能額を逆算する
制度上の上限額を確認したところで、ここからが本題です。「実際に無理なく投資に回せる金額」を、夜勤手当込みの手取りから逆算していきます。
以前の記事でも整理した通り、基準にするのは「夜勤0回の月でも回る基本給ベースの手取り」です。ここから生活費と生活防衛資金の積立分を差し引いた残りが、投資に回せる原資になります。
① 基本給ベースの手取りから、生活費を差し引く
まず、夜勤手当がゼロだった場合の手取り額を基準に、毎月の生活費を差し引きます。この時点で残った金額が、貯蓄と投資に回せる「余剰」の上限です。
② 余剰の中から、生活防衛資金の積立分を確保する
iDeCoの回で触れた通り、生活防衛資金(生活費の3〜6ヶ月分)が未達の場合は、そちらを優先します。すでに確保できている場合は、この工程は飛ばせます。
③ 残りをNISAとiDeCoに配分する
生活防衛資金を確保した上で残った金額を、これまで整理してきた優先順位(流動性のあるNISAを優先し、その上でiDeCoへの拠出を検討する)に沿って配分します。
④ 夜勤手当が多かった月の余剰は、NISAへのスポット投資に回す
毎月変動する夜勤手当については、iDeCoのように固定化するのではなく、NISAの成長投資枠でのスポット購入に充てる、というのがこれまでの記事で整理してきた考え方です。
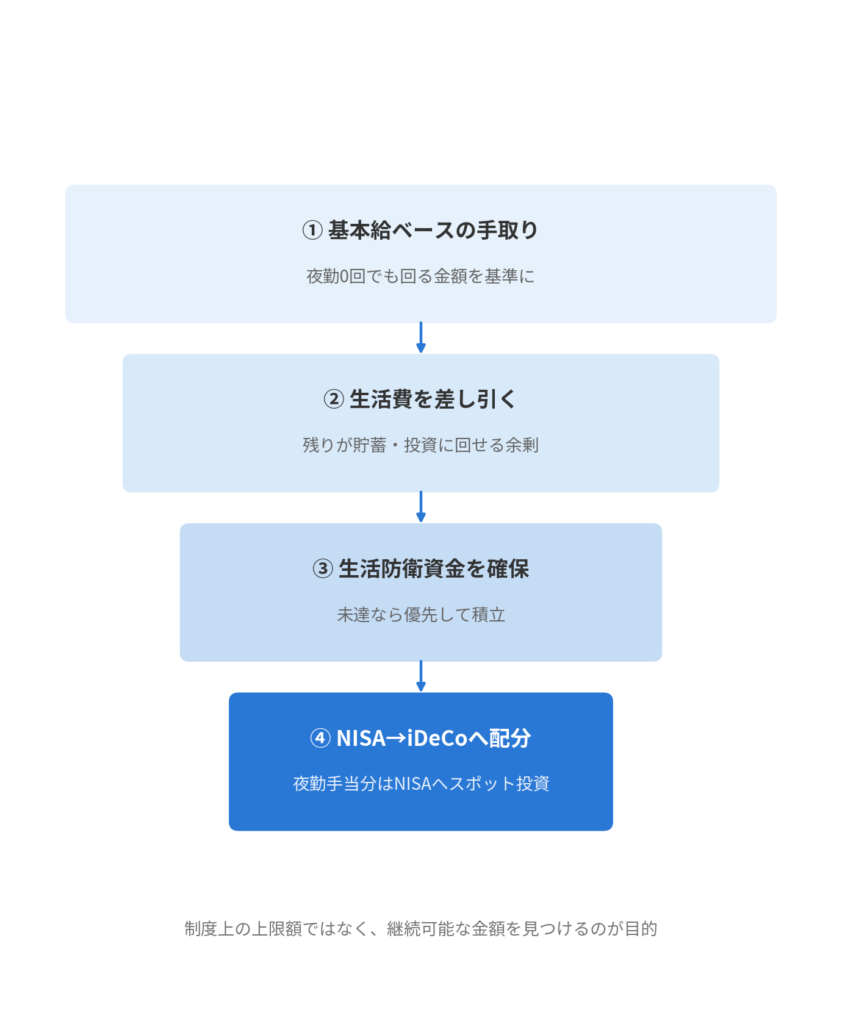
このステップを踏むと、「制度上は年間434万円まで投資できる」という数字と、「自分が実際に無理なく投資に回せる金額」との間には、大きな差があることが見えてきます。
大事なのは制度の上限に近づけることではなく、自分の手取りの中で継続可能な金額を見つけることです。

まとめ — 制度の枠ではなく、自分の手取りを基準にする
新NISAとiDeCoを合わせると、制度上は年間400万円を超える金額を投資に回せる計算になります。ただ、この数字はあくまで「制度が許容する枠」であって、目指すべき目標ではありません。
大事なのは、夜勤0回の月でも無理なく続けられる金額を基準に、生活防衛資金を確保した上で、流動性のあるNISAから優先的に配分し、その上でiDeCoへの拠出を考えるという順番です。夜勤手当のように変動する収入は、固定化するのではなく、NISAへのスポット投資という形で柔軟に扱うのが、収入が変動する働き方には合っていると自分は感じています。
制度の枠に自分を合わせるのではなく、自分の手取りに制度を合わせていく。この順番を間違えなければ、無理なく投資を続けられるはずです。
「いくらまで投資できるか」ではなく「いくらなら続けられるか」。この記事で伝えたかったのはこの一点です。
【口座開設はこちら(SBI証券・楽天証券等)】
Next Step
- 新NISA・iDeCoそれぞれの制度上の投資可能額を確認する
- 夜勤0回の月の手取りを基準に、生活費と生活防衛資金を差し引く
- 残った余剰を「NISA優先→iDeCo」の順で配分する
- 夜勤手当分の変動収入は、NISAへのスポット投資に充てる


コメント