新NISAを始めてから、こんな言葉を目にすることが増えました。
「NISA貧乏」
「NISA貧乏を招く3つの危険なサイン」(ダイヤモンド・オンライン)などでも取り上げられていて、正直、最初は自分も気になりました。「もしかして、自分もこれに当てはまるのでは」と。
「NISAすると貧乏になるの?」「生活を切り詰めて投資するのは良くないこと?」——そう不安になっている方もいるかもしれません。
結論から言うと、自分なりに調べて考えを整理した結果、この言葉に振り回される必要はないという結論に至りました。
ただし「なぜそう言えるのか」を自分の頭で理解しておかないと、暴落時にまた不安になってしまいます。
今回は、「NISA貧乏」という言葉の中身を整理しながら、給料・年金・物価のデータも合わせて確認していきます。加えて、夜勤がある働き方だからこそ意識しておきたい、「削っていい支出」と「削るべきではない支出」の線引きについても、CEとして働く運営者の視点からお伝えします。
「NISA貧乏」という言葉の中身を整理する
まず、なぜこの言葉が生まれたのか、背景から整理します。
新NISAが始まった2024年は「新NISA元年」と呼ばれ、投資信託には年間15兆円もの資金が流入しました。過去最高の水準です。2025年1〜3月だけでも累計5兆3000億円を超える資金が流入しており、前年同期の約4兆円を大きく上回っています。
日本証券業協会の調査によると、特に20代男性は成長投資枠とつみたて投資枠を合わせて年間平均100万円以上を投資しているというデータもあります。
こうした流れの中でじわじわと広まったのが「NISA貧乏」という言葉です。一言で言えば、「新NISAに投資するばかりで個人消費が増えないから、国として貧しくなる」というニュアンスや、「生活費まで切り詰めてNISAに投資すること」を指して使われています。
ここで、まず押さえておきたい大原則があります。
投資に回すお金は、日々の生活費や万が一の時のための生活防衛費以外の「余剰資金」で行うのが鉄則です。生活費まで投資に回してしまうと、暴落時に「怖くなって売ってしまう」というリスクが高まります。株式は右肩上がりではなく、必ず下落する局面が来るからです。
一方で、無駄な飲み会を減らす、自炊するなど、工夫して生活費を浮かせ、それを投資に回している人も多いのが実情です。こうした努力そのものを「NISA貧乏」とひとくくりに扱うのは、正直、違和感があります。
まだ投資を始めたばかりで、家族にすら相談できない人もいます。含み損を抱えて不安な時期に、こうした言葉を目にしたら、心が折れそうになってしまうかもしれません。
「消費が経済を回す」論への反論、調べてみて分かったこと
「NISAに投資するより消費した方が経済のためになる」という主張の根拠を、自分なりに調べてみました。よく挙げられるのは以下のような点です。
- 個人消費は日本のGDPの5割以上を占めている
- 投資はお店の売上や雇用に直結する消費と違い、実感が湧きにくい
- 誰かが今すぐお金を使わないと、目の前の経済は回らない
一見もっともらしく聞こえますが、調べていくと**「投資も立派にお金を回す行為」**だという反論の方が、自分にはしっくりきました。
企業が新しい商品やサービスを作り、雇用を増やすには資金が必要です。そのお金の出し手になっているのが投資家です。株式投資による資金供給は、消費と比べると一見遠回りですが、将来の雇用や賃金増につながる「ギア」としての役割を担っています。また、100円から始められる今の時代、投資はもう「一部のお金持ちだけのもの」ではありません。
とはいえ、これはどちらが絶対的に正しいという話ではなく、投資と消費、両方があってこそ経済は回るというのが、調べた上での自分なりの結論です。消費を一切せず投資に全振りすることを勧めているわけでは、もちろんありません。
医療職にとっての「削っていい支出」の線引き
ここからは、CEとして働く自分の実感です。
夜勤明けにコンビニでちょっと高い惣菜を買う、体力的にきつい日はタクシーで帰る——こうした支出は、正直「NISA貧乏」の文脈で槍玉に挙げられがちな「無駄遣い」とは、性質が違うと考えています。
不規則な勤務で体力を削りながら働く中で、次の勤務にきちんと動ける状態を保つための支出は、生活防衛費の一部です。ここを削ってまで投資に回すのは、本末転倒です。「NISA貧乏」という言葉に振り回されて、削るべきではない支出まで切り詰めてしまうと、本業のパフォーマンスが落ち、かえって長期的な資産形成の土台を崩しかねません。
削るべきは「なんとなくの浪費」であって、「体力を回復させるための支出」ではない——この線引きを持っておくだけで、「NISA貧乏」という言葉に必要以上に不安になることはなくなります。
給料・年金・インフレのデータで見る、資産運用が必要な理由
「NISA貧乏」という言葉に振り回されず、それでも資産運用を続けた方がいい理由は、日本の構造的な数字を見ると分かります。
1. 給料の伸び悩み
厚生労働省の資料によると、日本人の平均給与は長期的に伸び悩んでおり、直近は賃上げが進んでいるものの、それ以上にインフレが進み、OECD平均を下回る水準にとどまっています。
2. 年金の減少傾向
こちらの資料では、この20年間、厚生年金の給付水準が右肩下がりで推移していることが示されています。
3. インフレへの転換
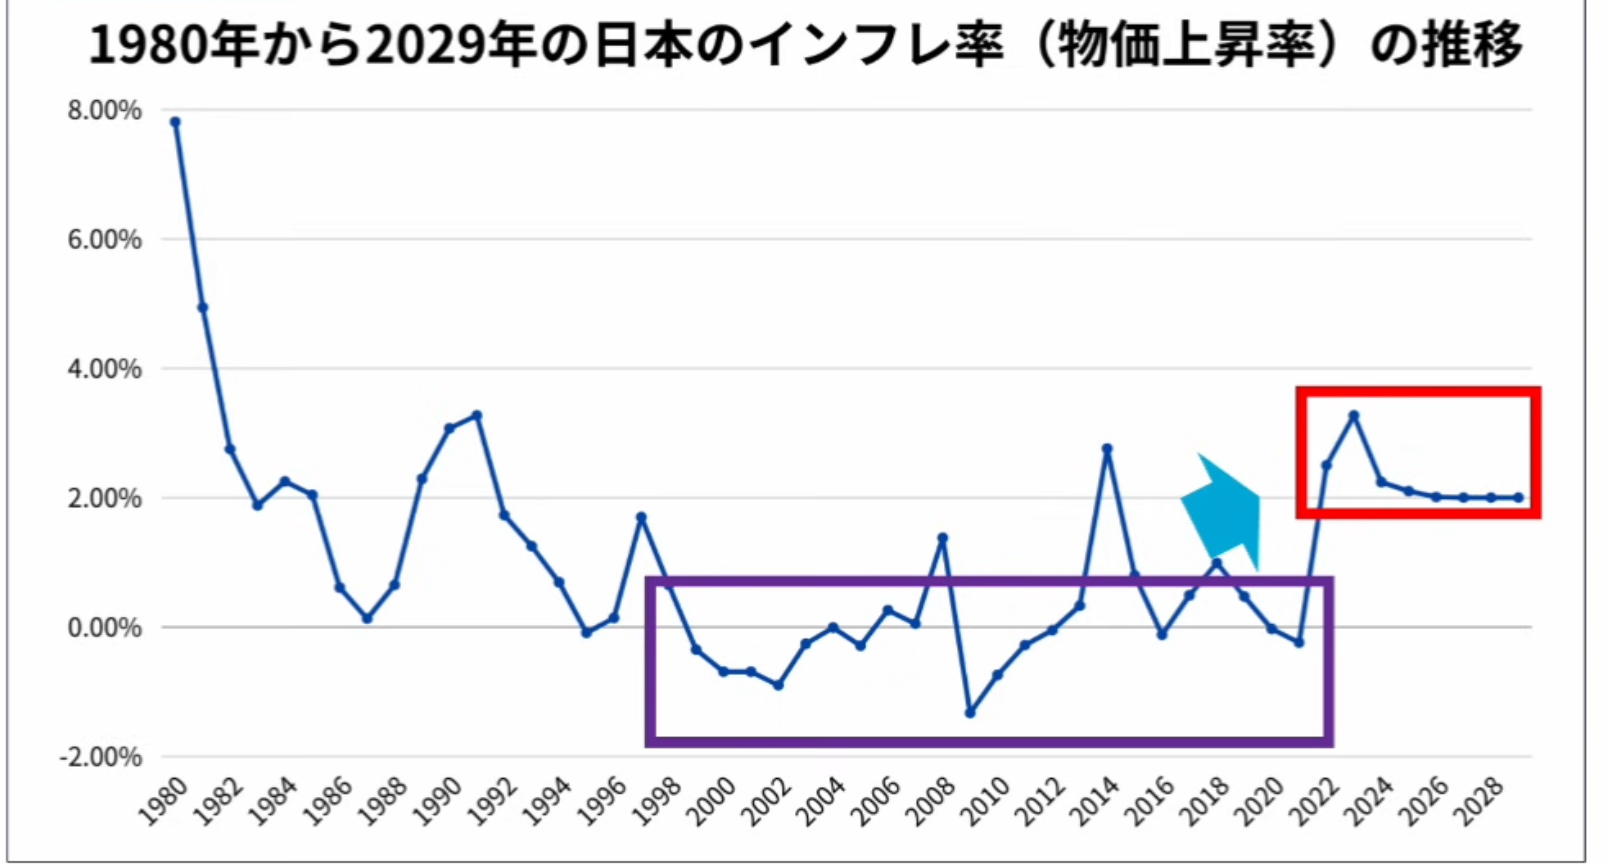
2000年〜2021年まで0%前後で推移していたインフレ率は、現在2〜3%台に上昇し、2029年頃までこの水準が続くと予測されています。あわせて、家計の貯蓄率はわずか1%台という低水準まで落ち込んでいます。
4. 増税の可能性
少子高齢化のスピードは加速しており、高齢者1人を支える現役世代の数は、1960年代の11人から、2010年代には3人、2050年代には1人にまで減ると見込まれています。社会保険財源の逼迫を背景に、今後の増税は避けにくい情勢です。
これらのデータが示しているのは、**「給料と年金だけに頼るシナリオは、以前より厳しくなっている」**という現実です。「NISA貧乏」という言葉に不安になって資産運用をやめるより、こうした構造変化を踏まえて、淡々と積立を続ける方が、長期的には理にかなっています。
「NISA貧乏」という言葉との向き合い方
ここまで整理してきて、自分なりに辿り着いた結論はこうです。
「NISA貧乏」という言葉は、生活費を切り詰めて投資に打ち込んでいる人たちの努力を、ひとくくりに否定してしまう、少し乱暴な言葉だと感じています。給料や年金が今後も伸び悩む可能性が高い中、余剰資金で淡々と積立を続けることは、決して間違った選択ではありません。
大事なのは、「生活防衛費を削ってまで無理に投資すること」と「余剰資金で淡々と積み立てること」を混同しないことです。
夜勤明けの体力回復のための支出まで削る必要はありません。削るべきは、なんとなくの浪費だけです。
もっと深く知りたい方へ
「積立を続けるだけでいいのか、不安になる」という方には、ニック・マジューリ著『ジャストキープバイング(Just Keep Buying)』という書籍もおすすめです。今回の記事のテーマと重なる部分が多く、「なぜ淡々と買い続けることが合理的なのか」がデータとともに解説されています。


「NISA貧乏」という言葉に振り回されて投資をやめるのではなく、まずは自分の積立が「余剰資金の範囲に収まっているか」を確認してみてください。もし収まっているなら、そのまま淡々と続けて問題ありません。
↓これから始める方は、無理のない金額から積立を設定できる証券口座を選ぶのがおすすめです。↓
・SBI証券:NISA口座数No.1&手数料無料
・楽天証券:楽天ポイントで投資可能
・マネックス証券:米国株のNISA投資に強い


コメント